Les sorties de stock : ce qui part sans être vendu
La couleur utilisée au bac, le flacon cassé, l'échantillon offert : déclarez-le et le stock descend, avec un motif qui rend le chiffre exploitable.
Dans cet article
La couleur utilisée au bac, le flacon cassé, le shampoing offert, l'échantillon : déclarez-le ici et le stock descend. C'est ce qui explique pourquoi vous avez douze produits en rayon alors que vous n'en avez vendu que trois.
Les produits sortis
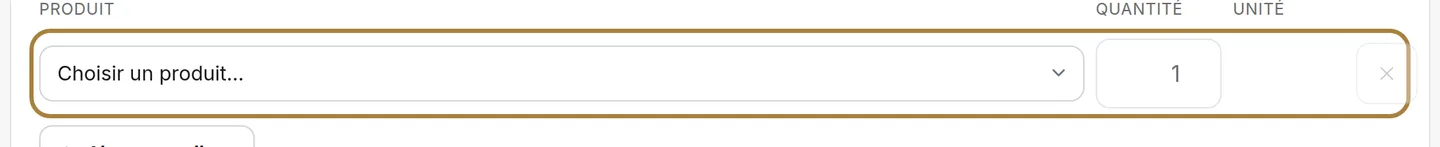
Une ligne par produit, avec sa quantité. La valeur de la sortie est calculée à votre prix d'achat : c'est une consommation, pas un chiffre d'affaires, et elle n'entre jamais dans votre caisse.
Dites pourquoi

Usage au salon, casse, péremption, offert, vol. Le motif est ce qui rend le chiffre exploitable : « 400 € de produits partis » n'apprend rien, « 400 € de casse » vous fait changer une étagère.
Filtrer par motif
Isolez la casse, ou tout ce qui a été offert. C'est la lecture qui vous dit si votre marge fond au bac ou à la poubelle — deux problèmes qui ne se règlent pas de la même façon.
L'historique des sorties
Chaque sortie, son motif, le collaborateur concerné et sa valeur. Rapprochez-le d'un relevé d'inventaire : un écart que rien n'explique ici mérite d'être regardé de plus près.
Questions fréquentes
Une sortie de stock entre-t-elle dans mon chiffre d'affaires ?
Non, elle n'entre jamais dans la caisse. C'est une consommation, valorisée à votre prix d'achat, pas une vente.
Comment vérifier qu'une sortie correspond bien à la réalité ?
Rapprochez l'historique des sorties d'un relevé d'inventaire. Un écart que rien n'explique mérite d'être regardé de plus près.
Pourquoi préciser un motif plutôt que de simplement retirer la quantité ?
Parce que le motif rend le chiffre exploitable : « 400 € de produits partis » n'apprend rien, « 400 € de casse » vous fait changer une étagère.
Pour aller plus loin
Ce que votre rayon vaut, retrouver un produit, lire physique / promis / vendable, et les gestes du jour : réception, comptage, export, nouveau produit.
Stock et fournisseursEnregistrer une livraisonLe carton du grossiste est sur le comptoir : saisissez-le et le stock monte. Prix d'achat HT ou TTC comme sur la facture, motif de l'entrée, journal des réceptions.
Stock et fournisseursFaire un inventaireUn comptage n'est plus une saisie d'un seul trait : une feuille qu'on ouvre, qu'on remplit en plusieurs passages, et qu'on valide quand le rayon est fait.
Besoin d'un coup de main ?
Écrivez-nous depuis votre studio, dans « Aide & support » : nous répondons vite, avec de vraies personnes.
Comment savoir si ma marge part au bac ou à la poubelle ?
Filtrez l'historique par motif : isolez la casse d'un côté, l'usage au salon de l'autre. C'est cette lecture qui vous dit lequel des deux problèmes traiter en premier.