Las salidas de stock: lo que sale sin venderse
El color usado en el lavacabezas, el frasco roto, la muestra regalada: declárelo y el stock baja, con un motivo que hace la cifra aprovechable.
En este artículo
El color usado en el lavacabezas, el frasco roto, el champú regalado, la muestra: declárelo aquí y el stock baja. Es lo que explica por qué tiene doce productos en la estantería cuando solo ha vendido tres.
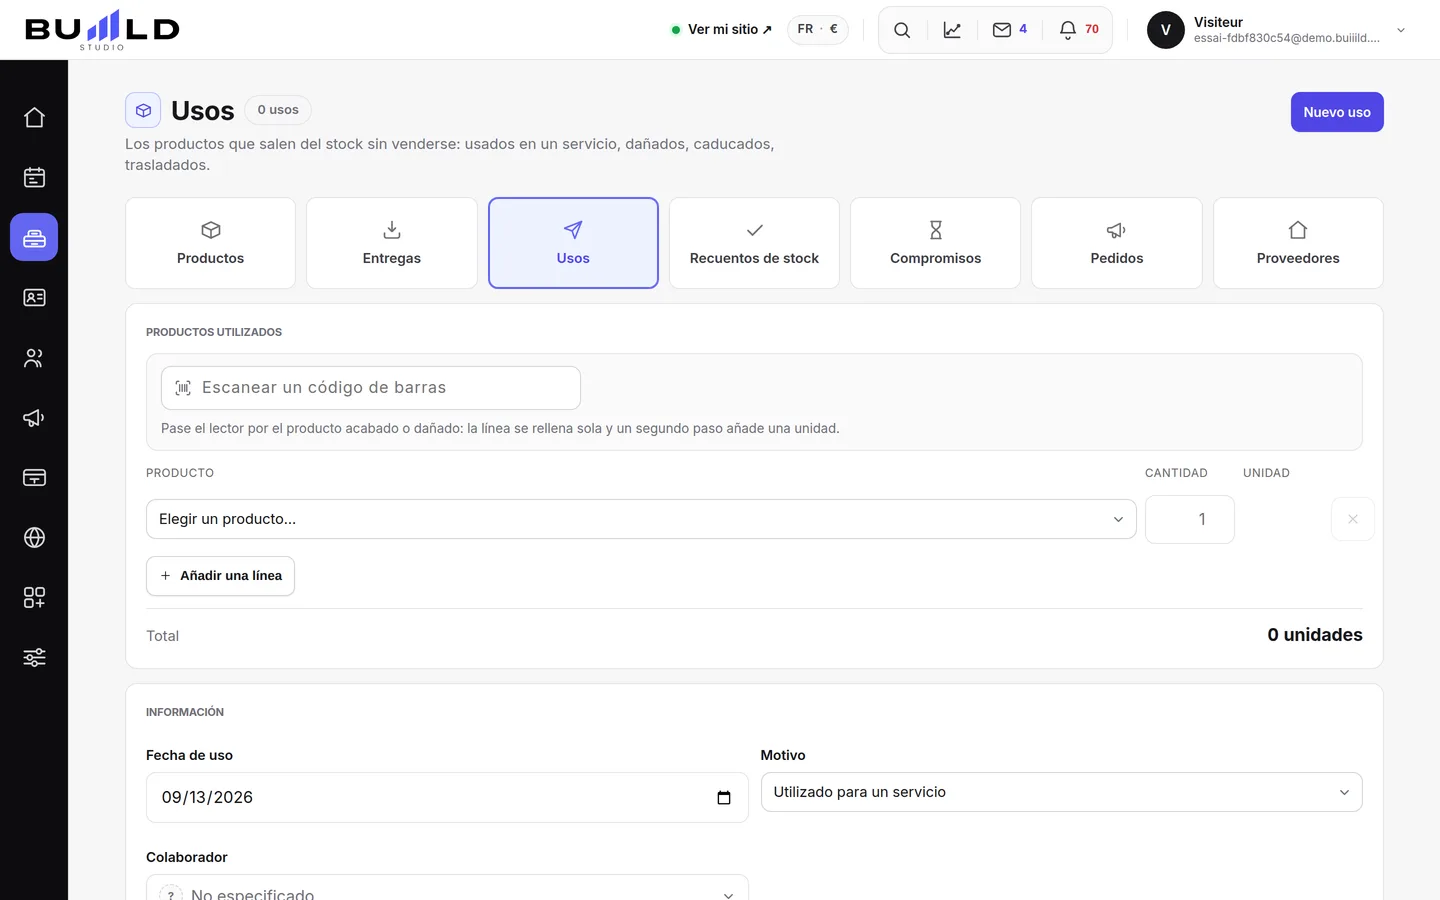
Los productos que salen

Una línea por producto, con su cantidad. El valor de la salida se calcula a su precio de compra: es un consumo, no una facturación, y nunca entra en su caja.
Diga por qué

Uso en el salón, rotura, caducidad, regalo, robo. El motivo es lo que hace la cifra aprovechable: «400 € de productos salidos» no dice nada, «400 € de roturas» le hace cambiar una estantería.
Filtrar por motivo
Aísle las roturas, o todo lo que se ha regalado. Es la lectura que le dice si su margen se derrite en el lavacabezas o en la papelera — dos problemas que no se resuelven de la misma manera.
El historial de las salidas
Cada salida, su motivo, el colaborador implicado y su valor. Compárelo con un recuento de inventario: una diferencia que nada explica aquí merece que se mire más de cerca.
Preguntas frecuentes
¿Entra una salida de stock en mi facturación?
No, nunca entra en la caja. Es un consumo, valorado a su precio de compra, no una venta.
¿Cómo sé si mi margen se va en el lavacabezas o en la papelera?
Filtre el historial por motivo: aísle las roturas por un lado, el uso en el salón por otro. Es esta lectura la que le dice cuál de los dos problemas tratar primero.
¿Cómo compruebo que una salida corresponde realmente a la realidad?
Compare el historial de las salidas con un recuento de inventario. Una diferencia que nada explica merece que se mire más de cerca.
¿Por qué precisar un motivo en lugar de simplemente retirar la cantidad?
Porque el motivo hace la cifra aprovechable: «400 € de productos salidos» no dice nada, «400 € de roturas» le hace cambiar una estantería.
Para ir más lejos
Lo que vale su estantería, encontrar un producto, leer físico / prometido / vendible, y los gestos del día: recepción, recuento, exportación, producto nuevo.
Stock y proveedoresRegistrar una entregaLa caja del mayorista está en el mostrador: introdúzcala y el stock sube. Precio de compra sin o con impuestos como en la factura, motivo de la entrada, diario de las recepciones.
Stock y proveedoresHacer un inventarioUn recuento ya no es un registro de una sola vez: una hoja que se abre, que se rellena en varias pasadas, y que se valida cuando la estantería está hecha.
¿Necesita una mano?
Escríbanos desde su estudio, en «Ayuda y soporte»: respondemos rápido, con personas de verdad.