Per ora questo articolo è disponibile in francese; la traduzione è in arrivo.
L'inventaire de fin d'exercice pour le comptable
Une fois par an, tout le stock compté, valorisé et figé à la date de clôture : l'état que votre comptable reporte au bilan, en PDF et en Excel.
In questo articolo
Chaque année, à la clôture de l'exercice, votre comptable doit connaître la valeur de votre stock : c'est une ligne du bilan. L'inventaire de fin d'exercice la lui donne, compté, valorisé et figé à la bonne date.
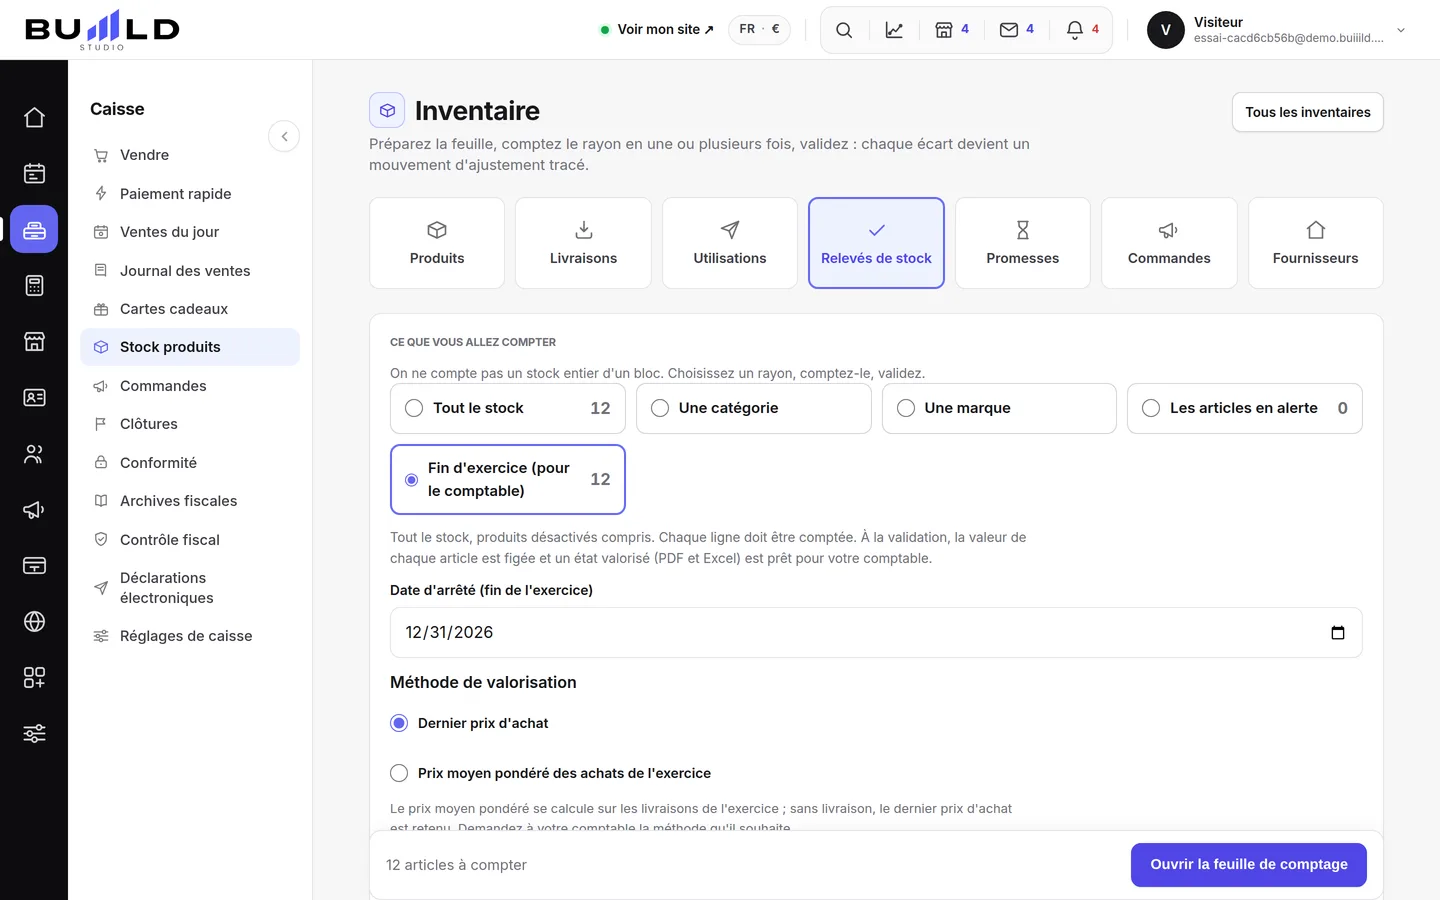
Préparer l'inventaire
Dans Stock produits › Relevés de stock, préparez un comptage et choisissez Fin d'exercice (pour le comptable). Il porte sur tout le stock, produits désactivés compris : ils sont encore sur l'étagère, donc dans le bilan.
- La date d'arrêté est proposée d'office : la fin de votre exercice, réglée dans les réglages de la caisse. Elle peut différer du jour où vous comptez : on compte souvent le 2 janvier un stock arrêté au 31 décembre.
- La méthode de valorisation : le dernier prix d'achat, ou le prix moyen pondéré de vos livraisons de l'exercice. Demandez à votre comptable celle qu'il retient.
Compter, puis valider
La feuille se remplit comme un comptage ordinaire, en plusieurs passages. Deux différences :
- Toutes les lignes doivent être comptées, zéro compris : un article non compté n'aurait pas de valeur, et le bilan serait faux.
- Une colonne Dépréciation accepte un pourcentage pour les produits périmés ou abîmés : votre comptable la reportera en provision.
À la validation, le coût unitaire, la valeur et l'usage de chaque ligne sont figés : une livraison de l'année suivante ne changera plus jamais cet inventaire.
Remettre l'état à votre comptable
Une fois validé, l'inventaire propose deux fichiers : l'état valorisé en PDF, à transmettre tel quel, et le même état en Excel. Les produits y sont rangés en deux familles, chacune avec son sous-total : les marchandises destinées à la vente, et les fournitures consommées au salon. Le total, les dépréciations et la valeur nette suivent.
Domande frequenti
Puis-je compter après la date de clôture ?
Oui. La date d'arrêté reste celle de la fin de l'exercice, même si vous comptez quelques jours plus tard.
Quelle méthode de valorisation choisir ?
Celle que votre comptable vous indique. Le prix moyen pondéré lisse les variations de prix de l'année ; le dernier prix d'achat est plus simple. La méthode est imprimée sur l'état.
Un produit vendu et utilisé au salon, où est-il classé ?
Avec les marchandises : un produit vendu au comptoir ou en ligne est du stock destiné à la vente, même s'il sert aussi en prestation.
Per approfondire
Un conteggio non è più un inserimento in un solo colpo: un foglio che si apre, che si compila in più passaggi, e che si convalida quando il reparto è fatto.
Magazzino e fornitoriLo stock del saloneQuanto vale il Suo reparto, ritrovare un prodotto, leggere fisico / promesso / vendibile, e i gesti del giorno: ricezione, conteggio, export, nuovo prodotto.
Magazzino e fornitoriRegistrare una consegnaIl cartone del grossista è sul banco: lo inserisca e lo stock sale. Prezzo di acquisto IVA esclusa o inclusa come sulla fattura, motivo dell'entrata, registro delle ricezioni.
Serve una mano?
Scrivici dal tuo studio, in «Aiuto e assistenza»: rispondiamo in fretta, con persone vere.
Comment prouver que l'état n'a pas été modifié ?
Chaque état porte une empreinte SHA-256, calculée à la validation et imprimée en bas du PDF : le même inventaire redonne toujours la même empreinte.