Tämä artikkeli on toistaiseksi saatavilla vain ranskaksi; suomennos on tulossa.
L'inventaire de fin d'exercice pour le comptable
Une fois par an, tout le stock compté, valorisé et figé à la date de clôture : l'état que votre comptable reporte au bilan, en PDF et en Excel.
Tässä artikkelissa
Chaque année, à la clôture de l'exercice, votre comptable doit connaître la valeur de votre stock : c'est une ligne du bilan. L'inventaire de fin d'exercice la lui donne, compté, valorisé et figé à la bonne date.
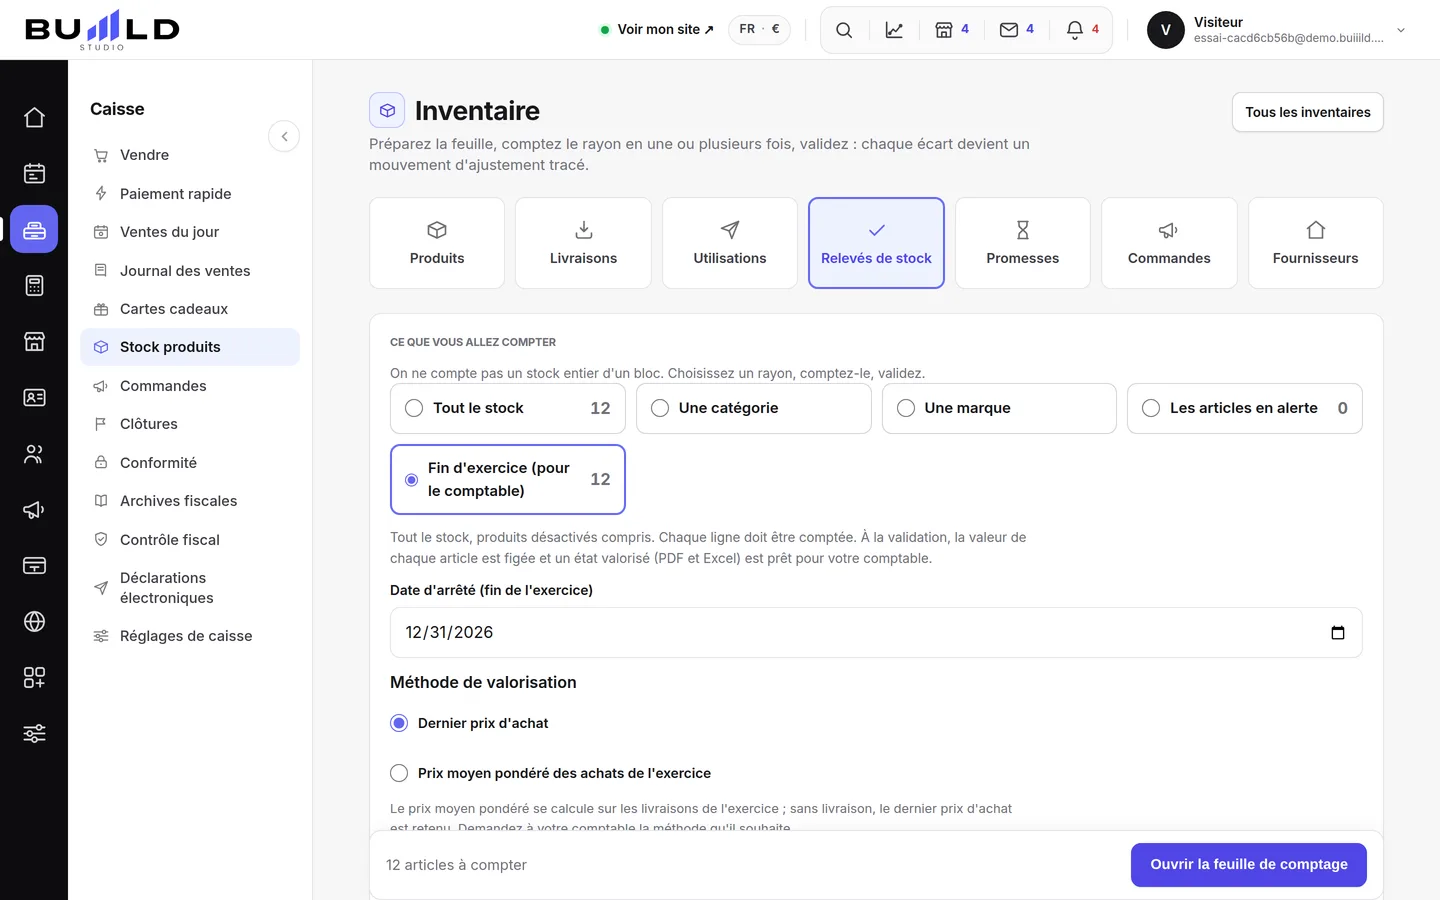
Préparer l'inventaire
Dans Stock produits › Relevés de stock, préparez un comptage et choisissez Fin d'exercice (pour le comptable). Il porte sur tout le stock, produits désactivés compris : ils sont encore sur l'étagère, donc dans le bilan.
- La date d'arrêté est proposée d'office : la fin de votre exercice, réglée dans les réglages de la caisse. Elle peut différer du jour où vous comptez : on compte souvent le 2 janvier un stock arrêté au 31 décembre.
- La méthode de valorisation : le dernier prix d'achat, ou le prix moyen pondéré de vos livraisons de l'exercice. Demandez à votre comptable celle qu'il retient.
Compter, puis valider
La feuille se remplit comme un comptage ordinaire, en plusieurs passages. Deux différences :
- Toutes les lignes doivent être comptées, zéro compris : un article non compté n'aurait pas de valeur, et le bilan serait faux.
- Une colonne Dépréciation accepte un pourcentage pour les produits périmés ou abîmés : votre comptable la reportera en provision.
À la validation, le coût unitaire, la valeur et l'usage de chaque ligne sont figés : une livraison de l'année suivante ne changera plus jamais cet inventaire.
Remettre l'état à votre comptable
Une fois validé, l'inventaire propose deux fichiers : l'état valorisé en PDF, à transmettre tel quel, et le même état en Excel. Les produits y sont rangés en deux familles, chacune avec son sous-total : les marchandises destinées à la vente, et les fournitures consommées au salon. Le total, les dépréciations et la valeur nette suivent.
Usein kysytyt kysymykset
Puis-je compter après la date de clôture ?
Oui. La date d'arrêté reste celle de la fin de l'exercice, même si vous comptez quelques jours plus tard.
Quelle méthode de valorisation choisir ?
Celle que votre comptable vous indique. Le prix moyen pondéré lisse les variations de prix de l'année ; le dernier prix d'achat est plus simple. La méthode est imprimée sur l'état.
Un produit vendu et utilisé au salon, où est-il classé ?
Avec les marchandises : un produit vendu au comptoir ou en ligne est du stock destiné à la vente, même s'il sert aussi en prestation.
Lue myös
Laskenta ei ole enää yhdellä kertaa tehtävä kirjaus: lomake, jonka avaat, täytät useassa vaiheessa ja vahvistat, kun hylly on käyty läpi.
Varasto ja tavarantoimittajatKampaamon varastoMitä hyllysi on arvoltaan, tuotteen löytäminen, fyysinen / luvattu / myytävä -lukujen tulkinta ja päivittäiset toimet: vastaanotto, laskenta, vienti, uusi tuote.
Varasto ja tavarantoimittajatKirjaa toimitusTukkukauppiaan pahvilaatikko on tiskillä: kirjaa se ja varasto nousee. Ostohinta verottomana tai verollisena laskun mukaan, lisäyksen syy, vastaanottojen loki.
Tarvitsetko apua?
Kirjoita meille Studiosta, kohdasta ”Ohjeet ja tuki”: vastaamme nopeasti, aina oikea ihminen.
Comment prouver que l'état n'a pas été modifié ?
Chaque état porte une empreinte SHA-256, calculée à la validation et imprimée en bas du PDF : le même inventaire redonne toujours la même empreinte.